Domain bus-simulator.de kaufen?
Wir ziehen mit dem Projekt
bus-simulator.de um.
Sind Sie am Kauf der Domain
bus-simulator.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bus-simulator.de kaufen?
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **


Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
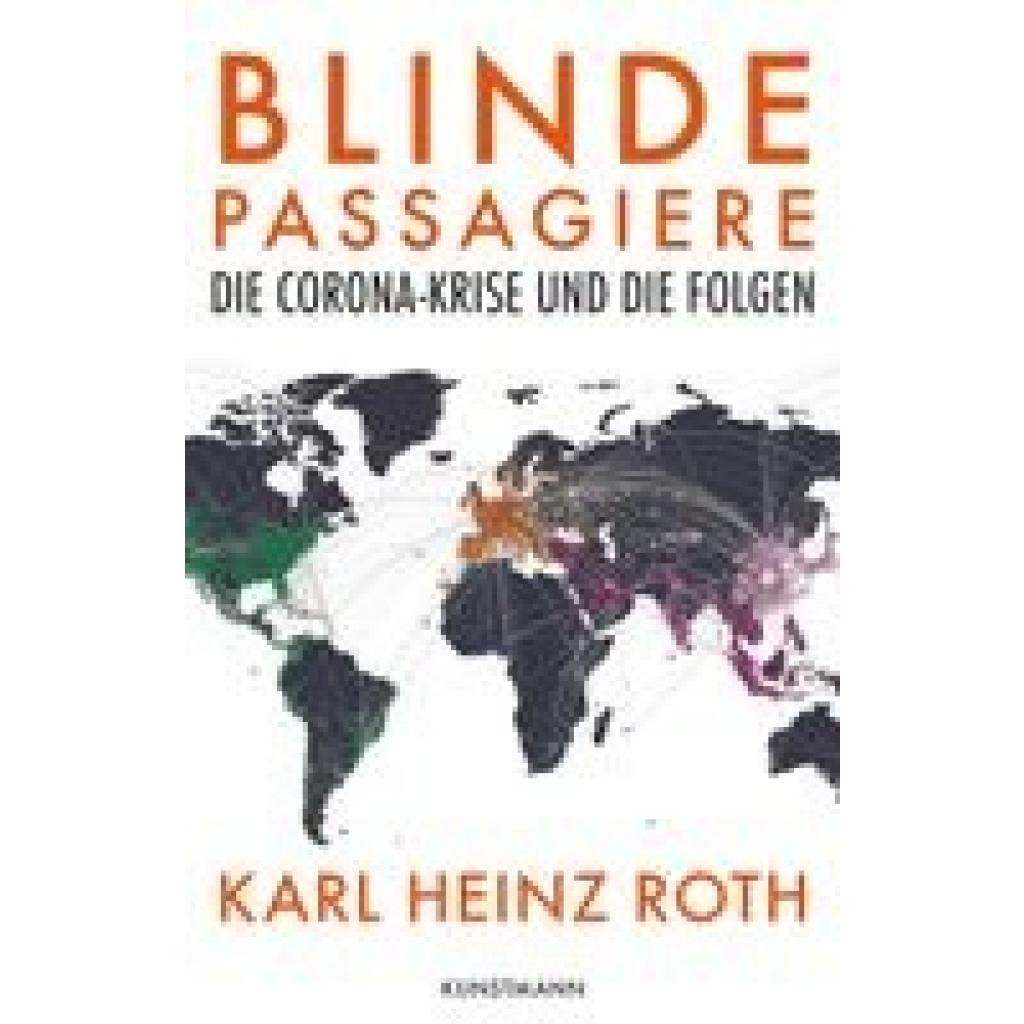
Roth, Karl Heinz: Blinde PassagiereBlinde Passagiere , Wie tief die weltumspannende Pandemie in unsere Gesellschaften und den Alltag der Menschen hineinwirkt, zeigt Karl Heinz Roth in diesem hervorragend recherchierten und elegant geschriebenen Buch - ein Grundlagenwerk für die kritische Aufarbeitung dieser Krise, zur Vermeidung kommender. Seit zwei Jahren dominiert die durch das SARS-CoV-2-Virus ausgelöste Pandemie die Welt. Sie hat alle Kontinente und Regionen erfasst, sich in mehreren Wellen ausgebreitet und immer neue Epizentren gebildet. Sie hat das Alltagsleben der Menschen durchdrungen, soziale Beziehungen verändert, die Medien beherrscht, das politische Establishment herausgefordert und zahlreiche wissenschaftliche Disziplinen auf die Probe gestellt. Der Mediziner und Historiker Karl Heinz Roth stellt das Geschehen aus einer globalen Perspektive dar, berichtet über die Vorgeschichte, die bis in die 2000er Jahre zurückreicht, analysiert die Ausbreitung und die Dynamik von Covid-19 und erörtert die Eigenschaften und Auswirkungen der Pandemie auf den Menschen. Er thematisiert die Gegenmaßnahmen, die dabei zutage getretenen Versäumnisse und die mentalen, politischen, sozialen und wirtschaftlichen Folgen der Lockdowns. Zum ersten Mal werden in diesem Buch die einzelnen Aspekte einer weltumspannenden Pandemie fachübergreifend betrachtet, aufeinander bezogen und kontextualisiert, wodurch sich auch strittige Fragen - wie etwa nach dem Virus als Laborflüchtling, nach der Rolle der internationalen Großstiftungen oder nach den Effekten und Kollateralschäden - diskutieren und klären lassen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20220124, Produktform: Leinen, Autoren: Roth, Karl Heinz, Seitenzahl/Blattzahl: 480, Keyword: Corona; Covid 19; Forschung; Gesellschaftskritik; Lockdown; Medizin; Pandemie; SARS-CoV-2; Virus; Wissenschaft; global, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Wirtschaft~Heilkunde~Humanmedizin~Medizin, Fachkategorie: Politische Kontrolle, Propaganda und Freiheitsrechte~Geschichte~Volkswirtschaft, Finanzen, Betriebswirtschaft und Management~Medizin, Region: Welt, Altersempfehlung / Lesealter: 18, bis Alter: 99, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Politikwissenschaft, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, Antje, GmbH, Verlag, Länge: 217, Breite: 148, Höhe: 45, Gewicht: 728, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268766530,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **


Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Roth, Karl Heinz: Blinde PassagiereBlinde Passagiere , Wie tief die weltumspannende Pandemie in unsere Gesellschaften und den Alltag der Menschen hineinwirkt, zeigt Karl Heinz Roth in diesem hervorragend recherchierten und elegant geschriebenen Buch - ein Grundlagenwerk für die kritische Aufarbeitung dieser Krise, zur Vermeidung kommender. Seit zwei Jahren dominiert die durch das SARS-CoV-2-Virus ausgelöste Pandemie die Welt. Sie hat alle Kontinente und Regionen erfasst, sich in mehreren Wellen ausgebreitet und immer neue Epizentren gebildet. Sie hat das Alltagsleben der Menschen durchdrungen, soziale Beziehungen verändert, die Medien beherrscht, das politische Establishment herausgefordert und zahlreiche wissenschaftliche Disziplinen auf die Probe gestellt. Der Mediziner und Historiker Karl Heinz Roth stellt das Geschehen aus einer globalen Perspektive dar, berichtet über die Vorgeschichte, die bis in die 2000er Jahre zurückreicht, analysiert die Ausbreitung und die Dynamik von Covid-19 und erörtert die Eigenschaften und Auswirkungen der Pandemie auf den Menschen. Er thematisiert die Gegenmaßnahmen, die dabei zutage getretenen Versäumnisse und die mentalen, politischen, sozialen und wirtschaftlichen Folgen der Lockdowns. Zum ersten Mal werden in diesem Buch die einzelnen Aspekte einer weltumspannenden Pandemie fachübergreifend betrachtet, aufeinander bezogen und kontextualisiert, wodurch sich auch strittige Fragen - wie etwa nach dem Virus als Laborflüchtling, nach der Rolle der internationalen Großstiftungen oder nach den Effekten und Kollateralschäden - diskutieren und klären lassen. , Sonstige > Motorkühlung , Erscheinungsjahr: 20220124, Produktform: Leinen, Autoren: Roth, Karl Heinz, Seitenzahl/Blattzahl: 480, Keyword: Corona; Covid 19; Forschung; Gesellschaftskritik; Lockdown; Medizin; Pandemie; SARS-CoV-2; Virus; Wissenschaft; global, Fachschema: Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Wirtschaft~Heilkunde~Humanmedizin~Medizin, Fachkategorie: Politische Kontrolle, Propaganda und Freiheitsrechte~Geschichte~Volkswirtschaft, Finanzen, Betriebswirtschaft und Management~Medizin, Region: Welt, Altersempfehlung / Lesealter: 18, bis Alter: 99, Warengruppe: HC/Politikwissenschaft/Soziologie/Populäre Darst., Fachkategorie: Politikwissenschaft, Thema: Auseinandersetzen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann Antje GmbH, Verlag: Kunstmann, Antje, GmbH, Verlag, Länge: 217, Breite: 148, Höhe: 45, Gewicht: 728, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 268766530,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Igel Records Neue Investmentstrategien nach Einführung der Abgeltungssteuer (Deutsch, Softcover, Mohamed Nahari) (7860795)Igel Records Neue Investmentstrategien nach Einführung der Abgeltungssteuer (Deutsch, Softcover, Mohamed Nahari) (7860795)59,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wird Abgeltungssteuer automatisch abgezogen?
Wird Abgeltungssteuer automatisch abgezogen? Die Abgeltungssteuer wird in Deutschland automatisch von Banken und anderen Finanzinstituten auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne abgeführt. Dies bedeutet, dass Anleger in der Regel nicht selbst die Steuer abführen müssen. Die Bank oder das Finanzinstitut zieht die Steuer direkt von den Erträgen ab und führt sie an das Finanzamt ab. Es ist jedoch wichtig zu beachten, dass Anleger ihre Kapitalerträge in ihrer Steuererklärung angeben müssen, auch wenn die Abgeltungssteuer bereits abgeführt wurde. Nur so kann das Finanzamt prüfen, ob die Steuer korrekt berechnet wurde. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.